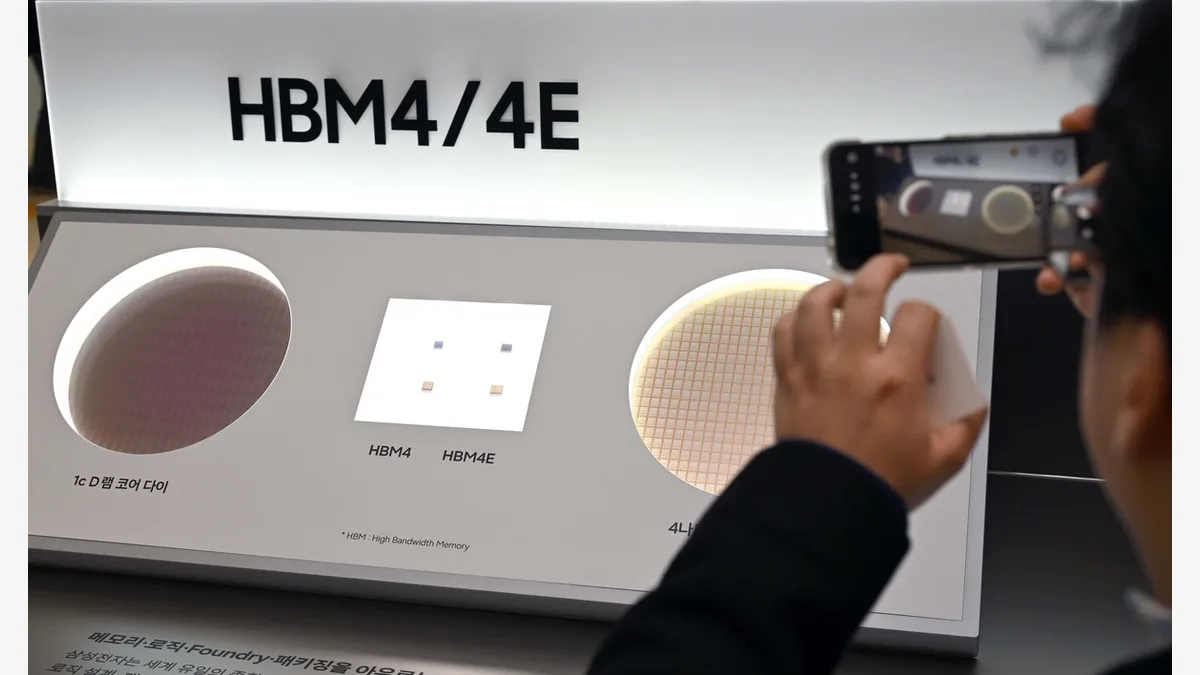
삼성전자(Samsung Electronics)가 2027년 HBM4 계열 생산을 2026년보다 두 배 이상 늘릴 것이라는 전망이 나왔다. 반도체 업계가 주목한 근거는 완제품 출하량이 아니라 제조 과정에서 쓰는 유리 캐리어의 외주 세정 계획이다. 삼성전자가 이 물량을 월 2만 장에서 5만 장으로 늘리려는 가운데, 전체 HBM 생산 확대보다 HBM4와 HBM4E로의 제품 전환이 더 빠르게 진행될 것으로 예상된다. 공정 재료의 처리 규모를 통해 차세대 메모리 증산 방향을 읽을 수 있다는 점에서 눈여겨볼 소식이다.
핵심 요약
- 삼성전자의 유리 캐리어 외주 세정 물량은 2026년 월 2만 장에서 2027년 월 5만 장으로 늘어날 계획이며, 업계는 이를 HBM4 계열 증산의 신호로 본다.
- 유리 캐리어는 얇게 가공하는 DRAM 웨이퍼를 지탱하므로, 12단 이상을 중심으로 하는 HBM4와 HBM4E 생산에서 중요한 공정 재료다.
- 업계 분석가들은 캐리어 재사용과 수율 차이를 고려해도 관련 물량이 2.5배 늘면 HBM4 계열 생산량이 최소 두 배 증가할 가능성이 높다고 본다.
- 삼성전자의 전체 HBM 월평균 웨이퍼 투입량은 약 18만 장에서 25만 장으로, 출하 제품 중 HBM4 계열 비중은 약 40%에서 80%로 높아질 전망이다.
- 토론에서는 박막화 공정의 난도에 대한 관심과 함께 소비자용 메모리 공급, 장기적인 과잉 공급 가능성을 둘러싼 의견이 나왔다.
월 5만 장으로 늘리는 유리 캐리어 세정
반도체 업계 관계자들에 따르면 삼성전자는 외부 업체에 맡기는 유리 캐리어 세정 물량을 2026년 월 2만 장에서 2027년 월 5만 장으로 늘릴 계획이다. 한 해 사이 2.5배가 되는 규모다. 2025년 유리 캐리어 필요 물량은 월 1만 장이었지만, 당시 외주 세정 물량이 얼마였는지는 제시되지 않았다. 따라서 2025년의 필요 물량과 2026~2027년의 외주 세정 물량은 구분해서 봐야 한다.
유리 캐리어는 제조 과정에서 웨이퍼를 붙잡아 두는 유리 지지대다. 이번 수치가 가리키는 것은 유리 캐리어를 세정하는 물량이지, 새로 만드는 캐리어 수나 완성된 HBM의 출하량이 아니다. 그럼에도 업계가 이 계획에 주목하는 이유는 세정이 생산 공정에서 캐리어를 사용하는 규모와 연결되기 때문이다. 완제품 집계가 나오기 전, 생산 현장의 준비가 어디로 향하는지 살펴볼 수 있는 숫자인 셈이다.
삼성전자의 전체 HBM 월평균 웨이퍼 투입량은 2026년 약 18만 장에서 2027년 약 25만 장으로 늘어날 것으로 예상된다. 증가율은 약 40%로, 유리 캐리어 외주 세정 물량의 증가율보다 작다. 두 지표가 같은 대상을 세는 것은 아니지만, 업계는 세정 계획의 큰 증가 폭을 HBM4 계열 생산 확대와 연결해 해석한다. 이번 전망의 초점은 HBM을 더 많이 만드는 데서 그치지 않고, 그 안에서 어떤 제품을 더 많이 만들 것인지에 있다.
얇은 DRAM 웨이퍼를 지탱하는 유리판
HBM(고대역폭 메모리)은 여러 DRAM 칩을 쌓아 만드는 메모리다. 정해진 두께 안에 여러 층을 넣으려면 각 층을 이루는 웨이퍼(칩을 만드는 원판)를 얇게 가공해야 한다. 유리 캐리어는 이때 DRAM 웨이퍼의 아래쪽에 임시로 붙여 쓰는 지지대다. 웨이퍼를 갈아 얇게 만들고 구멍을 뚫는 동안 휘거나 깨지는 일을 막는 역할을 한다.
웨이퍼를 얇게 만드는 작업만으로 공정이 끝나는 것은 아니다. 가공 중인 웨이퍼가 형태를 유지해야 뒤따르는 작업도 진행할 수 있으므로, 휨을 관리하는 과정이 중요하다. HBM은 쌓는 층수가 늘수록 제한된 두께 안에서 다뤄야 할 층도 많아진다. 이에 따라 박막화(웨이퍼를 얇게 가공하는 작업)와 휨 제어가 적층 수 증가와 맞물린다.
삼성전자가 증산을 준비하는 6세대 HBM4와 7세대 HBM4E는 12단 이상으로 쌓는 제품을 중심에 두고 있다. 유리 캐리어가 기사에서 중요한 단서로 등장하는 까닭도 여기에 있다. 완성된 칩에 들어가는 부품은 아니지만, 얇은 웨이퍼를 다루는 제조 단계를 떠받치기 때문이다. 높은 적층 수의 제품을 늘리려면 칩 자체뿐 아니라 이런 공정의 처리 규모도 함께 살펴야 한다.
세정량 2.5배가 생산량 두 배로 읽히는 이유
유리 캐리어를 월 5만 장 세정한다고 해서 HBM4 계열 완제품이 그만큼 출하되는 것은 아니다. 캐리어는 세정한 뒤 다시 사용할 수 있고, 공정에 제품을 투입하는 방식에 따라서도 필요한 물량이 달라진다. 수율(투입한 제품 가운데 정상 제품으로 나오는 비율) 역시 캐리어 사용 규모와 완제품 생산량의 관계에 영향을 준다. 캐리어 장수만으로 완제품 수를 곧바로 계산할 수 없는 이유다.
그런 차이를 감안하면서도 업계 분석가들은 관련 물량이 2.5배 늘어나는 계획을 강한 증산 신호로 본다. 이들은 HBM4와 HBM4E 생산량이 2026년보다 최소 두 배 증가할 가능성이 높다고 판단한다. 세정량과 생산량이 같은 비율로 움직인다는 주장이 아니라, 재사용과 공정 차이를 고려해도 증가 폭 자체가 크다는 해석이다. ‘두 배 이상’이라는 수치는 이미 확인된 출하 실적이 아닌 생산 계획에 근거한 전망이다.
숫자를 읽을 때는 공정의 어느 단계에서 나온 지표인지 구분할 필요가 있다. 유리 캐리어 세정량은 웨이퍼를 얇게 다루는 공정과 관련된 물량이고, 웨이퍼 투입량은 전체 HBM 생산 규모를 가늠하는 기준이다. 제품별 출하 비중은 생산을 거쳐 고객에게 내보내는 HBM의 구성을 보여준다. 세 지표를 함께 보면 삼성전자가 생산 규모를 늘리면서 HBM4 계열에 더 큰 비중을 두려는 방향이 드러난다.
HBM4 출하와 HBM4E 샘플 제공
삼성전자는 2026년 2월 HBM4 양산 제품의 출하를 시작했다. 이 제품에는 10나노미터급 6세대 1c DRAM과 4나노미터 공정으로 만든 베이스 다이(적층 메모리의 바탕이 되는 칩)가 쓰였다. 따라서 HBM4 증산 전망은 제품을 처음 개발한다는 이야기가 아니라, 이미 출하를 시작한 제품의 생산 규모를 키운다는 이야기다. 기사에서 제시한 제조 기술과 출하 시점은 이 제품이 현재 어느 단계에 있는지 보여준다.
이어 2026년 5월에는 엔비디아(Nvidia)를 포함한 고객사에 12단 HBM4E 샘플을 제공했다. HBM4E에 대해 제시된 진행 상황은 고객 대상 샘플 제공이며, 2027년 전망에는 이 제품의 양산 확대가 포함돼 있다. HBM4의 양산 출하와 HBM4E의 샘플 제공은 서로 다른 단계인 만큼 구분해서 읽어야 한다. 두 제품을 하나의 HBM4 계열로 묶어 전망하더라도, 실제 생산과 출하가 확대되는 과정은 각각 확인할 부분이다.
이런 제품별 진행 상황은 유리 캐리어 세정 계획이 왜 HBM4 계열과 연결되는지도 설명한다. 삼성전자는 HBM4를 이미 내보내고 있고, HBM4E는 12단 샘플을 고객에게 건넨 상태다. 업계의 증산 전망은 이 두 제품을 2027년 생산 확대의 중심에 놓는다. 특히 HBM4E 양산이 늘어나면 전체 HBM 출하에서 HBM4 계열이 차지하는 비중도 크게 높아질 것으로 예상된다.
웨이퍼 투입량은 약 40% 증가, HBM4 계열 비중은 80%로
업계가 예상하는 삼성전자의 2027년 HBM 생산 규모는 월평균 웨이퍼 투입량 기준 약 25만 장이다. 2026년의 약 18만 장보다 약 40% 많은 수준이다. 이 숫자는 HBM4와 HBM4E만 따로 센 것이 아니라 전체 HBM 생산에 관한 전망이다. 따라서 HBM4 계열 생산량이 두 배 이상 늘어난다는 전망과 증가율이 달라도 서로 모순되지 않는다.
출하 제품의 구성에서는 더 큰 변화가 예상된다. 삼성전자가 내보내는 HBM 가운데 HBM4 계열의 비중은 2026년 약 40%에서 2027년 약 80%로 높아질 전망이다. HBM4E 양산 확대가 이 변화에 영향을 줄 것으로 업계는 보고 있다. 전체 생산 규모의 증가보다 제품 구성의 이동 폭이 크다는 점이 이번 계획의 두드러진 특징이다.
한 업계 관계자는 삼성전자가 HBM 생산을 늘리면서 부가가치가 높은 HBM4를 중심에 놓는 것으로 보인다고 말했다. 월평균 웨이퍼 투입량 전망은 생산의 전체 크기를, 출하 비중 전망은 늘어난 생산에서 어느 계열의 비중이 커질지를 보여준다. 유리 캐리어 세정 계획은 그에 앞선 공정에서 나타난 확대 신호다. 앞으로 이 전망을 확인할 때도 세정 물량의 증가, 전체 웨이퍼 투입 확대, HBM4E 양산에 따른 출하 구성 변화를 각각 살펴야 한다.
커뮤니티 의견
한 사용자는 기사에 등장하는 칩 운송 트럭을 보고, 저장매체를 가득 실은 차량도 막대한 데이터를 운반할 수 있다는 오래된 농담을 떠올렸다. 답글에서는 그런 운송 방식은 지연 시간이 길다는 농담이 이어졌다. 또 다른 사용자는 한 차량에 실린 반도체의 가치가 높을 수 있다며, 사고 위험을 생각하면 운송 물량을 언제 여러 차량에 나눠 실어야 할지 궁금해했다.
웨이퍼를 얇게 만드는 공정이 기사 전면에 나온 점을 반긴 의견도 있었다. 한 사용자는 SD카드 같은 작은 제품을 보며 박막화가 필요하리라 생각했지만, 복잡한 작업을 대량 생산에서 경제적으로 수행한다는 사실이 놀랍다고 했다. 답글에서는 약한 웨이퍼를 더 얇게 만든 뒤에도 후속 공정을 거치는 일이 인상적이라는 반응과, 유리 캐리어가 그 과정에서 지지대 역할을 한다는 설명이 나왔다.
다른 사용자는 중국의 AI 가속기 생산을 거론하며 프로세서 칩뿐 아니라 HBM 생산 능력이 병목이 될 수 있다고 주장했다. 이 사용자는 HBM 제조에 박막화, 구멍 가공, 도금, 정렬 등 여러 단계가 필요하다는 점을 근거로 들었다. 답글에서는 AI 추론 속도에 메모리 대역폭이 중요하다는 의견도 나왔다.
소비자 기기의 주 메모리로 HBM을 더 널리 쓰지 않는 이유를 묻는 사용자도 있었다. 답글은 HBM도 DRAM이지만 높은 대역폭을 얻는 구성에서는 프로세서와 짝을 이루므로, 교체 가능한 메모리 모듈을 사용하는 방식과 다르다고 설명했다. 소비자 기기에서의 활용은 가격만이 아니라 구매 후 메모리를 바꿀 수 있는지와도 관련된다는 의견이다.
소비자용 메모리 가격을 걱정하는 반응도 나왔다. 한 사용자는 HBM 생산 확대가 일반 DRAM 가격에 불리할 수 있다고 우려했고, 다른 사용자는 공급이 늘어나는데 왜 가격이 오르느냐고 되물었다. 이어 증산된 물량을 소비자가 직접 구매할 수 있는지, 아니면 AI 고객을 위한 물량인지 묻는 의견이 이어졌다.
더 강한 우려를 낸 사용자는 기존 생산이 HBM으로 옮겨가면 소비자용 메모리 공급이 줄 것이라고 주장했다. AI 구매자의 높은 지불 여력을 고려하면 제조사에는 합리적이지만 소비자에게는 불리한 선택이라는 논리다. 기사에서 제시된 전망은 HBM 생산 규모와 제품 구성에 관한 것이며, 일반 소비자용 DRAM 생산량의 변화는 제시하지 않았다.
장기적으로는 반대 방향의 가격 전망도 나왔다. 한 사용자는 높은 수요가 생산 투자를 자극하다가 수요 증가세가 멈추면 재고가 쌓이고 가격이 내려갈 것이라고 봤다. HBM 공급이 늘면 GPU 가격이 낮아지기를 기대하는 의견이 있는 한편, AI 수요가 꺾여 HBM이 남더라도 소비자용 DRAM 가격에는 도움이 되지 않을 것이라는 우려도 제기됐다.
핵심 통찰
이번 전망에서 눈여겨볼 것은 ‘두 배’라는 결과값만이 아니라 그 근거가 된 월 5만 장의 유리 캐리어 외주 세정 계획이다. 완제품보다 앞선 제조 공정의 확대 계획이 삼성전자의 HBM4 계열 집중을 보여준다. 다만 캐리어 세정량, 전체 웨이퍼 투입량, 제품별 출하 비중은 서로 다른 것을 잰다. 앞으로는 HBM4E 양산 확대가 예상대로 출하 구성의 변화로 이어지는지, HBM4 계열 생산 증가가 전체 HBM 증산보다 빠르게 나타나는지를 나눠 봐야 한다.
원본: Samsung to Double HBM4 Output Next Year, Sources Say
토론: Hacker News